
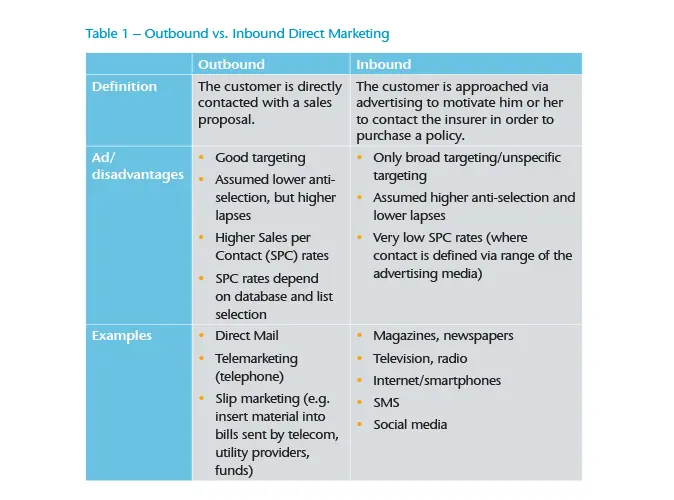
El marketing directo (DM) en seguros personales se define como la venta de productos de protección directamente a los consumidores a través de diversos medios. Sin embargo, esta es solo una interpretación, ya que el DM en el sector asegurador está en constante evolución para adaptarse a los cambios en los canales de distribución y los avances tecnológicos.
En términos generales, podemos distinguir entre DM saliente (Outbound) y DM entrante (Inbound) (ver Tabla 1).
| Tipo de Marketing Directo | Descripción |
|---|---|
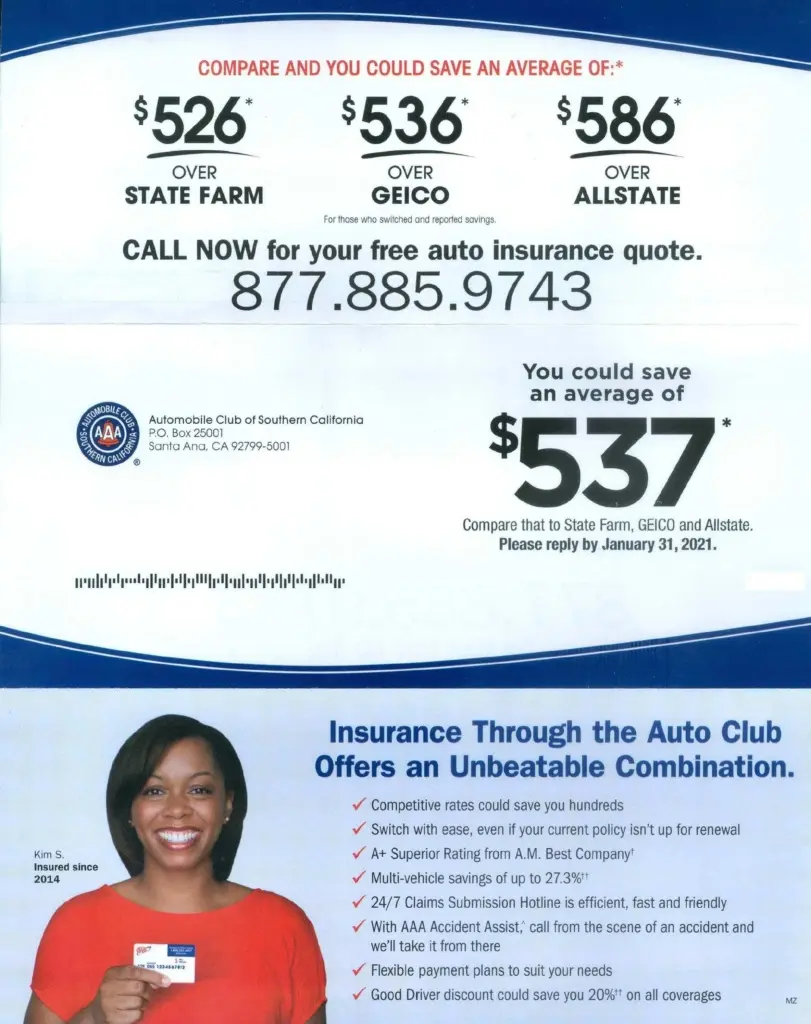
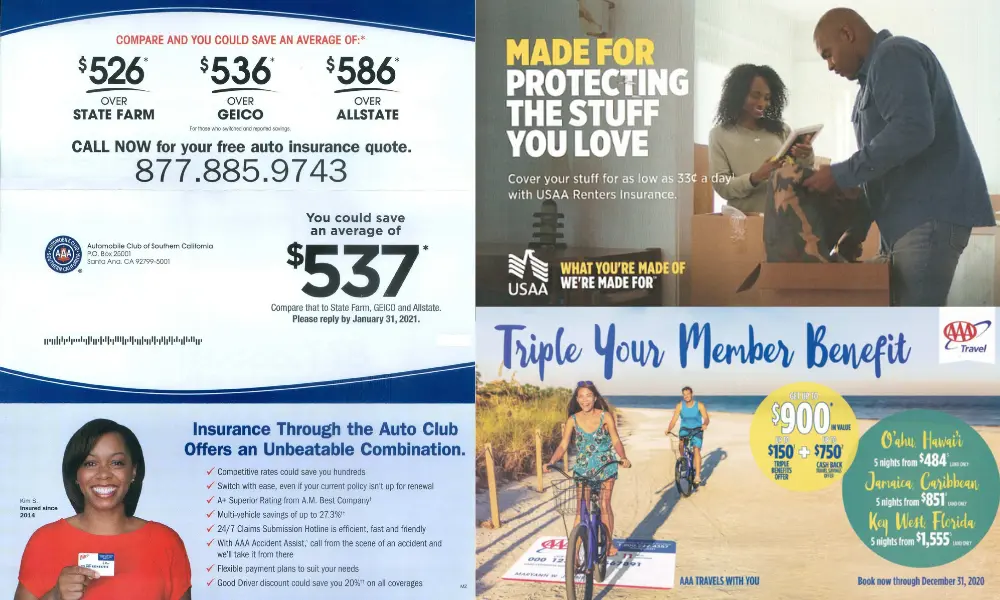
| DM Saliente (Outbound) | El asegurador contacta activamente a los clientes potenciales a través de diversos medios, como correo directo, telemarketing o email marketing. |
| DM Entrante (Inbound) | Los clientes potenciales contactan al asegurador a través de medios como la página web, redes sociales o publicidad online. |
Este artículo se centra en el DM saliente (Outbound), ya que requiere habilidades específicas en ventas, procesamiento y análisis de datos que no son necesarias (o no en la misma medida) en otras formas de DM de seguros personales.
Marketing Directo Saliente (Outbound)
Las formas más antiguas de DM saliente incluyen postales y cartas enviadas por correo, pero el telemarketing ha ganado mucha importancia en las últimas décadas. Otros métodos han jugado un papel menor hasta la fecha. Sin embargo, hoy en día, el telemarketing está más restringido que en el pasado debido al aumento de los derechos y la protección del consumidor.
Cualquier programa de DM debe entregar el producto correcto en el momento correcto a la persona correcta de la manera correcta. Por lo tanto, el DM es complejo y, para que sea efectivo, requiere experiencia en áreas clave, cinco de las cuales se describen a continuación:
Identificación del mercado objetivo
Un mercado objetivo suele elegirse para obtener resultados óptimos, medidos por el volumen de ventas, las ventas por contacto (SPC) y la persistencia. Dos factores que influyen en la elección del objetivo son el producto que se ofrece y la base de datos disponible, o lista de clientes potenciales.
Las bases de datos con listas de nombres están disponibles de diferentes fuentes y en diferentes formatos: de compañías de tarjetas de crédito, bancos o instituciones financieras, o como listas de afinidad, como de proveedores de telecomunicaciones y servicios públicos, o como listas comerciales, como suscriptores a revistas o tarjetas de fidelización de supermercados. Las bases de datos creadas específicamente por una empresa especializada en DM representan una categoría especial.
La elección final del producto también puede depender de otros factores, como:
- Datos del cliente disponibles y su calidad (por ejemplo, los productos diseñados para personas mayores no se pueden dirigir adecuadamente cuando se desconocen las edades de los individuos)
- Volúmenes de objetivos de ventas (cuantos más clientes se llamen, menos específico puede ser un producto)
- Los productos que ya se han dirigido a los miembros de la base de datos
- El enfoque de selección deseado (es decir, con o sin suscripción)
- Productos que se consideran que se venden bien a través de DM en el mercado
- Líneas de negocio y capacidades del asegurador
El ajuste final al mercado objetivo se realiza seleccionando clientes de la base de datos que tienen más probabilidades de comprar y menos probabilidades de cancelar. Hoy en día, la selección a menudo utiliza modelos predictivos o análisis de big data para obtener la mejor segmentación del mercado y lograr así resultados de ventas óptimos.
Elección del medio de ventas adecuado
Primero, los datos necesarios para los medios de ventas deben estar disponibles; por ejemplo, las direcciones postales de los clientes están más fácilmente disponibles en las bases de datos que sus números de teléfono. La elección final se verá influenciada por la efectividad de los métodos aplicados al mercado objetivo en el pasado.
| Medio | Ventajas | Desventajas |
|---|---|---|
| Correo Directo | Alcance amplio, mensaje personalizado, tangible | Costo relativamente alto, respuesta baja, tiempo de entrega lento |
| Telemarketing | Interacción personal, respuesta inmediata, flexibilidad | Costos de personal altos, tasas de rechazo altas, regulaciones estrictas |
Diseño del producto y enfoque de suscripción
Los productos de DM deben diseñarse a medida para atraer al grupo objetivo seleccionado para apoyar las ventas (por ejemplo, beneficios dobles para accidentes de tráfico en marketing a una lista de automóviles). En la década de 1980, pocos productos vendidos a través de DM proporcionaban cobertura que no fuera contra daños accidentales. A medida que el mercado se saturó, la gama de productos se amplió para satisfacer la demanda.
Una consideración importante para cualquier producto no relacionado con accidentes es si ofrecerlo solo con suscripción simplificada (mínima) o sin suscripción. Ofrecer productos sin suscripción invita a mayores niveles de antiselección. Los niveles deben ser más bajos en DM saliente que en DM entrante o en ventas a través de corredores y agentes.
Simplificación del proceso de emisión de pólizas
Para evitar desanimar a los clientes potenciales, el proceso de emisión de pólizas también debe mantenerse simple. Por ejemplo, en los programas de correo directo, los clientes devuelven los formularios de solicitud completados y suscritos, además de cualquier otro documento requerido, lo que permite a la aseguradora emitir una póliza rápidamente si se han implementado los procesos adecuados en la aseguradora.
Los programas de telemarketing presentan un desafío mayor, y el proceso final a menudo está influenciado por las leyes o regulaciones locales.
Retención de clientes
Tradicionalmente, los asegurados han recibido poco contacto de la aseguradora después de la venta de la póliza, pero recientemente este enfoque ha cambiado. Muchas aseguradoras, a menudo por consejo de los reguladores, ahora mantienen un contacto regular con los asegurados, por ejemplo, para verificar que su cobertura continúa satisfaciendo sus necesidades.
Las aseguradoras pueden abordar la retención de clientes de las siguientes maneras:
- Venta cruzada a la cartera
- Integración de servicios de valor que ayudan al asegurado (por ejemplo, asistencia legal por teléfono u opinión médica de segunda instancia)
- Contactar por teléfono a los asegurados que desean cancelar para convencerlos de que continúen con la póliza
- Ofrecer reducir las sumas aseguradas y las primas más bajas para contrarrestar las cancelaciones debido a la falta de asequibilidad
Partes involucradas en un programa de DM
El número de partes involucradas en un proyecto de DM depende, hasta cierto punto, de la asignación de las diversas tareas enumeradas anteriormente. El número mínimo de partes es obviamente dos: la compañía de seguros que vende y el cliente que compra. Aquí, la aseguradora realiza todas las tareas por sí misma, al tiempo que financia los costos de adquisición y posee la base de datos de clientes.
Pueden participar en un proyecto de DM partes adicionales, que incluyen un propietario de lista, una empresa especializada en DM o una compañía de reaseguros.
El Mercado de Seguros Directos
El término seguro directo tiene al menos tres usos diferentes.
El primer caso de uso se refiere a un tipo de póliza de seguro de vida de empleado patrocinada por el empleador que se utiliza en Alemania.
El seguro directo también se utiliza a veces para describir la cobertura de seguro que está suscrita directamente por una aseguradora primaria, en lugar de por un proveedor de reaseguros.
Sin embargo, la definición más utilizada para el seguro directo describe a las compañías de seguros que (al igual que los bancos directos) venden pólizas a los clientes directamente.
Las aseguradoras directas operan sin sucursales o representantes y consultores orientados al cliente.
Hoy en día, las compañías de seguros directas operan principalmente a través de Internet. Las comunicaciones se realizan principalmente a través de aplicaciones, portales en línea, correo electrónico, correo convencional o teléfono.
Las aseguradoras directas no solo presentan sus pólizas en línea, sino que también permiten solicitar pólizas en línea. Esto puede ser beneficioso para los solicitantes. Por un lado, puede ahorrarse un viaje a una sucursal o una visita de un corredor de seguros.
Pero el ahorro de tiempo potencial es solo un factor. Otra diferencia importante es que los consultores y representantes de seguros a menudo intentan venderle coberturas y servicios de seguros adicionales que puede que realmente no necesite. Solicitar el seguro de su elección directamente ayuda a evitar que los vendedores lo ataquen.
Debido a que las aseguradoras directas ahorran en los costos de consulta y gastos de funcionamiento, sus pólizas de seguro suelen ser más baratas que las que ofrecen los proveedores de seguros convencionales.
En Suiza, la mayoría de las aseguradoras directas son empresas derivadas de grandes compañías de seguros que también tienen operaciones de seguros convencionales. Esto permite a las aseguradoras atraer a las personas que prefieren solicitar en línea y a las que prefieren solicitar un seguro en persona.
Ejemplos de proveedores de seguros directos en Suiza incluyen Smile Direct (parte de Helvetia) y baloisedirect.ch (parte de Baloise Group).
Puede solicitar productos de seguros suizos directamente aquí: seguro de salud, seguro de automóvil, seguro de hogar, seguro de responsabilidad civil, seguro de viaje, seguro de protección jurídica, seguro de mascotas.
Consultas habituales sobre Direct Marketing de Seguros
- ¿Qué es el marketing directo de seguros?
- ¿Cuáles son las ventajas y desventajas del marketing directo de seguros?
- ¿Qué canales se utilizan en el marketing directo de seguros?
- ¿Cómo se puede mejorar la efectividad del marketing directo de seguros?
- ¿Qué regulaciones se deben tener en cuenta en el marketing directo de seguros?
- ¿Cómo se mide el éxito del marketing directo de seguros?
- ¿Qué métricas clave se utilizan para evaluar la efectividad del marketing directo de seguros?
- ¿Cuáles son las mejores prácticas para el marketing directo de seguros?
- ¿Cómo se puede segmentar el mercado objetivo para el marketing directo de seguros?
- ¿Qué tipo de contenido es más efectivo en el marketing directo de seguros?
Si quieres conocer otros artículos parecidos a Direct marketing de servicios de seguros puedes visitar la categoría Marketing.