
En los últimos meses, diversos bancos han realizado anuncios UVA, presentando nuevas líneas de crédito hipotecario indexadas a la Unidad de Valor Adquisitivo (UVA). Esta modalidad de préstamo se ha convertido en una opción atractiva para acceder a una vivienda, pero es fundamental comprender su funcionamiento y requisitos antes de tomar una decisión.

¿Qué son los Créditos Hipotecarios UVA?
Los créditos hipotecarios UVA, denominados así por sus siglas, son préstamos destinados a la compra de vivienda. Su principal característica es que utilizan la UVA como unidad de medida para el saldo de la deuda y las cuotas. El valor de la UVA se actualiza diariamente en función de la inflación, a través del Coeficiente de Estabilización de Referencia (CER), basado en el Índice de Precios al Consumidor (IPC) del INDEC. Esto significa que las cuotas se ajustan a la inflación, protegiendo al banco de las fluctuaciones monetarias. Entender esto es crucial para evaluar si los anuncios UVA se ajustan a tu situación financiera.
Ventajas y Desventajas de los Créditos UVA
Ventajas:
- Cuotas ajustadas por inflación: Las cuotas se adaptan a la variación del valor de la UVA, minimizando el riesgo para el banco y permitiendo cuotas más accesibles inicialmente.
- Mayor accesibilidad: Al comienzo, las cuotas son más bajas que en los créditos tradicionales en pesos, lo que facilita el acceso a una vivienda para más personas.
- Claridad en el cálculo: El sistema de cálculo es transparente, lo que permite al solicitante realizar un seguimiento preciso de su deuda.
Desventajas:
- Impacto de la inflación: Si la inflación es alta, las cuotas mensuales aumentarán significativamente con el tiempo.
- Aumento de la deuda en pesos: El incremento de la UVA se traduce en un mayor valor de la deuda en pesos a lo largo de la vida del préstamo.
- Riesgo cambiario: Aunque no es un factor directo, la inflación puede influir en la cotización del dólar, lo que a la larga puede impactar indirectamente en tu capacidad de pago.
Requisitos para Acceder a un Crédito UVA
Los requisitos para acceder a un crédito hipotecario UVA varían según la entidad bancaria, pero generalmente incluyen:
- DNI
- No poseer antecedentes negativos en el sistema financiero.
- Comprobantes de ingresos (recibos de sueldo para empleados en relación de dependencia o comprobantes de ingresos para autónomos).
- No tener propiedades a nombre del solicitante (o presentar la documentación correspondiente si ya se posee una vivienda).
- Resúmenes de cuenta de tarjetas de crédito (si corresponde).
- En algunos casos, antigüedad laboral o como monotributista.
Bancos que Ofrecen Créditos UVA en 2024
A continuación, una tabla comparativa de algunos bancos que han hecho anuncios UVA para 2024, incluyendo información sobre tasas de interés y topes de crédito. Recuerda que esta información puede variar, por lo que es fundamental consultar directamente a cada entidad:
| Banco | Tasa de Interés | Tope Máximo | Requisitos Adicionales |
|---|---|---|---|
| Banco Nación | 5% (hasta 140.000 UVAs); 8% (resto) | 10000 UVAs | Cuenta sueldo en el banco (puede aplicar a mejores tasas) |
| Banco Ciudad | 5% (general); 5% (viviendas céntricas CABA) | $250.000.000 | Antigüedad laboral |
| Banco Galicia | 5% | Sin tope | Capacidad de pago comprobada |
| Banco Macro | 5% | Sin tope | Historial crediticio favorable |
| Banco Santander | 5% | Sin tope | Documentación completa |
| Banco Hipotecario | 5% (general); 25% (1er año con cuenta sueldo) | $250.000.000 | Cuenta sueldo en el banco (para tasa reducida) |
| BBVA | 5% | Sin tope | Capacidad de pago demostrable |
| Supervielle | 5% (general); 4% (1er año con cuenta sueldo) | Sin tope | Cuenta sueldo en el banco (para tasa reducida) |
Recuerda que los topes expresados en pesos pueden variar según la fecha de consulta, debido a la actualización diaria de la UVA.
¿Cómo se Calcula el Valor de la UVA?
El valor de la UVA se calcula diariamente por el Banco Central de la República Argentina (BCRA). Su valor inicial fue de $14,05 (a marzo de 2016) y se ajusta diariamente según la variación del CER (Coeficiente de Estabilización de Referencia), basado en el IPC del INDEC. La fórmula de cálculo es:
Valor inicial de la UVA ($14,05) x (CER del día anterior / CER del 31/03/2016) = UVA del día
Es importante destacar que todos los bancos utilizan el mismo valor de la UVA publicado diariamente por el BCRA. No existen valores de UVA específicos por banco.
Valor Histórico y Proyecciones de la UVA
A continuación se muestra una tabla con el valor histórico de la UVA. Recuerda que las proyecciones de la UVA son estimaciones complejas y dependen en gran medida de las proyecciones de inflación.
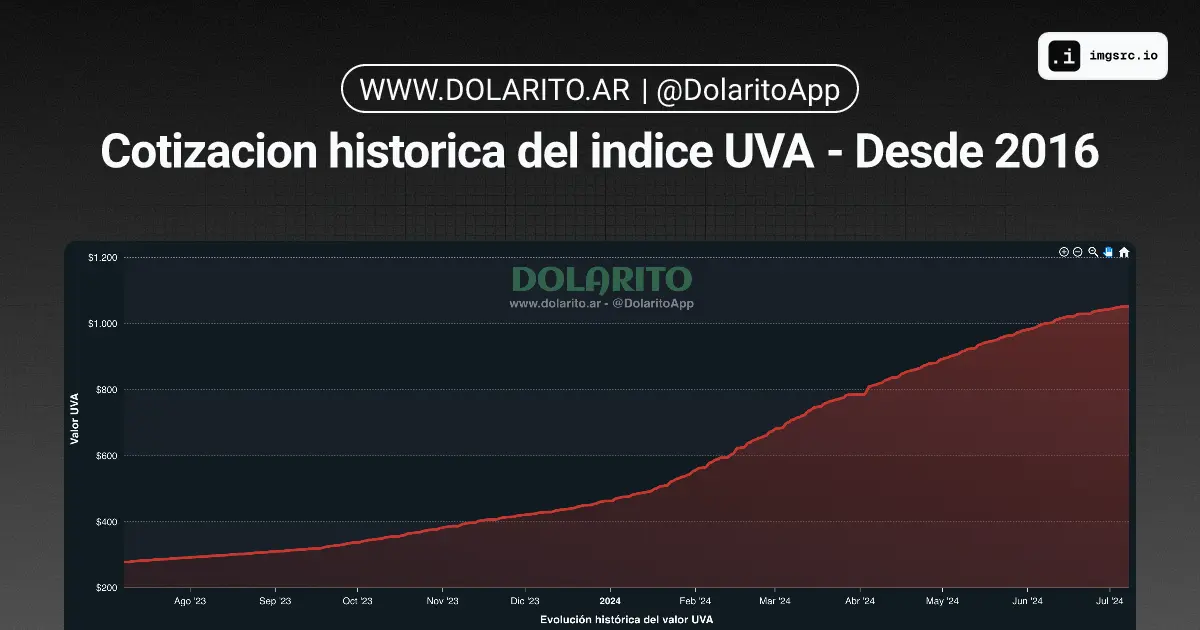
Tabla de Valores UVA (Valores aproximados, consultar BCRA para datos oficiales)
| Año | Enero | Febrero | Marzo | Abril | Mayo | Junio | Julio | Agosto | Septiembre | Octubre | Noviembre | Diciembre |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | "463,40" | "556,62" | "680,08" | "786,10" | "893,60" | "983,35" | "1042,74" | "1092,40" | "1137,82" | "1185,22" | "1231,53" | "1267,86" |
| 2023 | "185,32" | "194,89" | "205,12" | "218,72" | "232,96" | "253,28" | "273,44" | "292,58" | "310,58" | "337,84" | "382,46" | "421,72" |
Nota: Los valores presentados son solo a modo ilustrativo. Para obtener el valor oficial y actualizado de la UVA, se recomienda consultar la página web del Banco Central de la República Argentina (BCRA).
Consultas Habituales sobre los Anuncios UVA
- ¿Puedo acceder a un crédito UVA si soy monotributista? En general, sí, pero se suele exigir una antigüedad mínima en la condición de monotributista y el cumplimiento de otros requisitos.
- ¿Cómo puedo saber cuál es el valor de la UVA hoy? El valor de la UVA se actualiza diariamente y puede consultarse en el sitio web del BCRA.
- ¿Afectan los anuncios UVA a los plazos fijos? Los plazos fijos tradicionales no están directamente relacionados con la UVA. Sin embargo, existen plazos fijos UVA que se ajustan al valor de esta unidad.
- ¿Qué debo tener en cuenta al comparar los anuncios UVA de diferentes bancos? Además de la tasa de interés y el tope de crédito, considera los requisitos adicionales, la flexibilidad en los pagos, y las posibles clausulas del contrato.
Esperamos que esta tutorial te haya resultado útil para comprender mejor los anuncios UVA y los créditos hipotecarios en Unidades de Valor Adquisitivo. Recuerda que es fundamental consultar a un asesor financiero antes de tomar cualquier decisión.
"}
Si quieres conocer otros artículos parecidos a anuncios uva 2024: todo sobre los créditos hipotecarios en unidades de valor adquisitivo puedes visitar la categoría Marketing.